La gestion de la liquidité d'une entreprise ne se résume pas à surveiller un solde bancaire. Derrière chaque décision financière se cache un choix stratégique : laisser les fonds travailler seuls ou les piloter activement. La trésorerie passive séduit par sa simplicité et sa stabilité, tandis que la trésorerie active promet des rendements supérieurs au prix d'une implication plus forte. Selon les données disponibles, près de 80 % des entreprises françaises s'appuient sur une gestion passive de leurs liquidités, souvent par habitude ou par manque de ressources dédiées. Ce chiffre interpelle. Il révèle que la majorité des dirigeants n'ont pas encore arbitré consciemment entre les deux modèles. Comprendre leurs mécanismes, leurs forces et leurs limites permet de construire une stratégie financière cohérente avec la taille, le secteur et les ambitions de l'entreprise.
Trésorerie passive et trésorerie active : deux philosophies financières distinctes
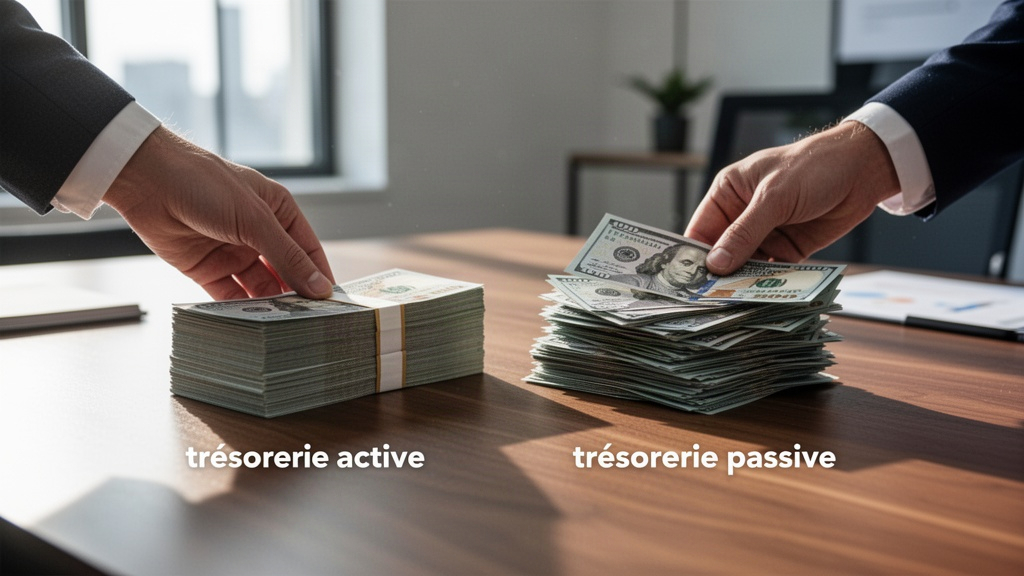
La trésorerie passive désigne une gestion des liquidités reposant sur des flux entrants générés sans intervention régulière : intérêts sur comptes rémunérés, dividendes issus de participations, ou revenus de placements à capital garanti. L'entreprise place ses excédents dans des produits financiers stables, comme les livrets d'épargne professionnels ou les dépôts à terme, et perçoit des intérêts sans arbitrage quotidien. Cette approche minimise le temps de gestion et réduit l'exposition aux fluctuations de marché.
La trésorerie active, à l'inverse, implique une gestion dynamique : l'entreprise investit ses liquidités dans des instruments financiers plus variés, réalise des opérations de placement à court terme, arbitre entre différentes classes d'actifs et surveille en permanence les conditions de marché. Elle peut mobiliser des OPCVM monétaires, des obligations d'entreprise ou des produits structurés. Le directeur financier, ou le trésorier, joue ici un rôle central dans la création de valeur.
La frontière entre les deux n'est pas toujours nette. Une PME qui place ses excédents sur un fonds en euros d'assurance-vie pratique une forme de trésorerie passive légèrement dynamique. Une grande entreprise qui gère un portefeuille de titres négociables relève clairement de la trésorerie active. L'Autorité des marchés financiers (AMF) encadre précisément les instruments accessibles selon le statut de l'investisseur, ce qui conditionne les choix disponibles pour chaque structure.
Un point souvent négligé : la trésorerie passive ne signifie pas trésorerie inactive. Elle suppose une sélection initiale rigoureuse des supports, une surveillance périodique des taux et une adéquation avec les besoins de liquidité à court terme. Placer des fonds sur un dépôt bloqué à 12 mois sans anticiper un besoin de trésorerie à 6 mois peut créer des tensions financières réelles. La Banque de France recommande aux entreprises de calibrer leurs placements sur leur cycle d'exploitation pour éviter ce type de décalage.
Ce que chaque modèle apporte — et ce qu'il coûte
Chaque approche présente des avantages mesurables et des contraintes concrètes. Le tableau ci-dessous synthétise les principaux points de comparaison :
| Critère | Trésorerie passive | Trésorerie active |
|---|---|---|
| Rendement potentiel | Faible à modéré (taux fixes ou garantis) | Modéré à élevé (selon les marchés) |
| Niveau de risque | Faible | Variable, potentiellement élevé |
| Temps de gestion | Minimal | Significatif (suivi quotidien ou hebdomadaire) |
| Expertise requise | Basique | Avancée (analyse financière, marchés) |
| Flexibilité | Limitée (fonds parfois bloqués) | Élevée (arbitrages possibles à tout moment) |
| Coûts de gestion | Faibles | Plus élevés (frais de courtage, conseils) |
| Adapté à | TPE, PME, structures sans trésorier dédié | ETI, grandes entreprises, groupes |
La trésorerie passive rassure par sa prévisibilité. Une entreprise qui place 200 000 euros sur un dépôt à terme à 3,2 % annuel connaît exactement ce qu'elle percevra à l'échéance. Cette certitude facilite la planification budgétaire et réduit le stress lié aux fluctuations. Pour les dirigeants qui gèrent seuls la finance de leur structure, c'est un atout non négligeable.
La trésorerie active, elle, exige des ressources humaines qualifiées. Une erreur d'arbitrage sur un portefeuille obligataire peut effacer plusieurs mois de rendements. Les Chambres de commerce alertent régulièrement les PME sur les risques de s'aventurer dans des produits complexes sans expertise interne suffisante. Le coût d'un trésorier expérimenté ou d'un conseiller financier externe doit s'intégrer dans le calcul de rentabilité réelle de l'approche active.
Quels facteurs guident vraiment le choix ?
La taille de l'entreprise oriente naturellement le choix, mais ce n'est pas le seul déterminant. Une startup en croissance rapide a besoin de liquidités disponibles à tout moment pour financer ses opérations : elle ne peut pas se permettre d'immobiliser ses fonds dans des placements peu liquides, qu'ils soient passifs ou actifs. À l'inverse, une entreprise familiale mature avec des excédents stables et peu de besoins d'investissement à court terme peut valoriser ses liquidités plus sereinement.
Le ratio de liquidité constitue un repère utile. Un ratio de liquidité générale de l'ordre de 1,5 est souvent cité comme seuil de confort, même si ce chiffre varie selon les secteurs et peut évoluer avec les nouvelles régulations prudentielles. En dessous de ce niveau, investir activement des fonds dans des supports peu liquides fragilise la solvabilité à court terme. Au-dessus, une marge de manœuvre existe pour explorer des placements plus dynamiques.
Le profil de risque des dirigeants entre aussi en jeu. Un chef d'entreprise averse au risque privilégiera presque systématiquement la trésorerie passive, même si les conditions de marché rendent la trésorerie active plus rentable. Cette dimension psychologique est rarement modélisée dans les analyses financières, pourtant elle détermine la cohérence entre la stratégie choisie et sa mise en œuvre effective.
La saisonnalité de l'activité mérite une attention particulière. Une entreprise du secteur agroalimentaire ou du tourisme connaît des pics et des creux de trésorerie prévisibles. Elle peut adopter une gestion hybride : trésorerie passive pour les fonds structurellement excédentaires, et une poche active pour les liquidités temporairement disponibles entre deux cycles. Cette segmentation permet de concilier sécurité et rendement sans choisir définitivement entre les deux modèles.
Vers une gestion de trésorerie sur mesure
Les outils numériques transforment la manière dont les entreprises pilotent leurs liquidités. Des logiciels de cash management permettent désormais à des PME de taille modeste de suivre leurs flux en temps réel, d'anticiper leurs besoins à 30 ou 90 jours et d'automatiser certains arbitrages. Ce qui relevait autrefois d'une grande direction financière est accessible à des structures de 10 à 50 salariés.
Cette démocratisation des outils ne supprime pas la nécessité d'une réflexion stratégique préalable. Avant de choisir un logiciel ou un produit de placement, l'entreprise doit formaliser sa politique de trésorerie : quel niveau de liquidité minimum conserver ? Quelle part des excédents peut être immobilisée ? Quel rendement cible est réaliste compte tenu du profil de risque acceptable ? Ces questions appellent des réponses précises, pas des approximations.
La tendance de fond va vers une hybridation des approches. Les entreprises les plus agiles ne choisissent plus entre trésorerie passive et trésorerie active : elles construisent une allocation par tranches. La première tranche, correspondant aux besoins opérationnels immédiats, reste sur des comptes courants ou des placements à vue. La deuxième tranche, constituée d'excédents à moyen terme, va vers des produits passifs sécurisés. La troisième tranche, pour les liquidités à long terme, peut supporter une gestion plus active.
Cette architecture à trois niveaux n'est pas réservée aux grands groupes. Un expert-comptable peut aider une PME à la mettre en place avec des produits simples et accessibles. Ce qui change, c'est la clarté de la décision initiale : savoir pourquoi on place, combien de temps, et quel risque on accepte. Sans cette clarté, même la meilleure stratégie de trésorerie reste fragile face aux aléas économiques.